Economía
HACÉ CRECER TU DINERO | VERÓNICA BONA, ASESORA FINANCIERA en #ENSONDEPAZ
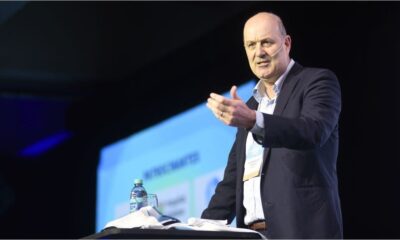
Verónica Bona, asesora en planificación financiera, presentó su columna en el programa En Son de Paz.

Verónica Bona, especialista en planificación financiera y fundadora de Plan V Finanzas, inauguró su columna sobre finanzas personales y gestión patrimonial.
A lo largo de la entrevista, Bona expone la función de un asesor financiero, al que compara con un arquitecto que primero diseña un plano a medida antes de elegir los instrumentos de inversión. Explica la importancia de realizar un diagnóstico inicial para identificar hábitos de consumo, controlar los «gastos hormiga» y aplicar reglas de distribución del ingreso, como la regla del 50/30/20. Asimismo, profundiza en la necesidad de armar un fondo de emergencia para cubrir imprevistos sin recurrir al endeudamiento con tarjetas de crédito.
En el plano del largo plazo, analiza la fragilidad del sistema previsional estatal y destaca la urgencia, sobre todo para monotributistas y profesionales independientes, de construir planes de retiro complementarios mediante el interés compuesto y herramientas de capitalización con ventajas impositivas y de protección patrimonial.
Asesoría financiera
«Antes de hablar de una inversión, un seguro, un instrumento de ahorro o cualquier herramienta financiera, primero tenemos que preguntarnos: ¿Qué quiero construir?», aseguró Bona. La tarea principal del asesor es, en primera instancia, ayudar a entender el lugar en el que está posicionada la persona, a dónde quiere llegar y qué plan se puede diseñar para llegar en el futuro.
La asesora advirtió que las inversiones, los seguros y el ahorro son herramientas financieras. Las finanzas no son simplemente números, sino que están vinculadas a los hábitos, experiencias, miedos, creencias y formas de relacionarse con el dinero.
«Porque muchas veces, antes de pensar dónde ahorrar o invertir, primero tenemos que revisar cómo estamos manejando nuestro dinero todos los días»
Uno de los casos más comunes en donde se «gasta de más» son los conocidos gastos hormiga, como tomarse un café, suscripciones que no se utilizan, entre otros. Es por eso que la especialista menciona que es necesario llevar una planificación financiera que «no significa dejar de vivir hoy para vivir algún día», sino reconocer en qué se está gastando el dinero y decidir conscientemente qué lugar se le quiere dar a cada cosa.
“Yo no ahorro porque nunca me sobra”
Bona utilizó una de las frases más comunes vinculadas al ahorro: «Yo no ahorro porque nunca me sobra». Refutó que si durante todo el mes nos dedicamos a gastar y finalmente esperar ver cuánto sobró para ahorrar, probablemente muchas veces no quede nada.
Ante esta forma de pensar, ella comentó que debe haber un cambio de concepto; el ahorro tiene que ocupar un lugar dentro de nuestra planificación y no simplemente esperar a ver qué dinero sobra.
La regla 50/30/20
Es una herramienta que introduce Bona para elegir cuánto dinero destinar:
- 50% a necesidades
- 30% a deseos o gastos personales
- 20% al ahorro y a nuestros objetivos financieros
Es una forma de separar los ingresos y establecer los objetivos que cada persona tiene antes de que todo desaparezca en los gastos cotidianos.
Fondo de emergencia
«No todo el ahorro tiene que estar destinado a un viaje, un auto, una inversión o al retiro», señaló la asesora y agregó que es necesario un respaldo para aquello que no estaba en los planes. Como por ejemplo, si se rompe el auto, aparece un gasto importante en casa o una situación familiar inesperada.
Esos factores se vuelven más importantes en el caso de los profesionales independientes y empresarios, ya que sus ingresos están directamente relacionados con su actividad. “Si mañana mis ingresos disminuyen o tengo un imprevisto importante, ¿cuánto tiempo puedo sostenerme sin endeudarme?”, cuestionó Bona.
Como referencia general, suele pensarse en un fondo capaz de cubrir aproximadamente entre tres y seis meses de gastos esenciales, aunque esto necesariamente tiene que adaptarse a cada persona y a la estabilidad de sus ingresos.
Porque si no está ese respaldo, cada imprevisto puede terminar convirtiéndose en tarjeta de crédito, deuda o en tener que utilizar un dinero que se había construido para otro objetivo.
El primer paso para llegar a una verdadera planificación financiera
Finalmente, Bona reflexionó sobre los factores externos que pueden condicionar las decisiones financieras; no obstante, mencionó que cada persona puede empezar a decidir cuánto gasta, en qué y cuánto dinero puede separar según sus objetivos.
A partir de ahí es donde comienza la verdadera planificación financiera. La tarea del asesor primero empieza con la persona; escucha, pregunta y entiende. Ayuda a transformar lo que querés para tu futuro en un plan que puedas empezar a construir desde hoy.
Acerca del autor